Gesundheitsreform: Das ändert sich für gesetzlich Versicherte
Der Bundestag und der Bundesrat haben die Gesundheitsreform beschlossen: Sind Sie in der gesetzlichen Krankenversicherung (GKV), steigen für Sie ab 2027 Zuzahlungen, während der Zuschuss zum Zahnersatz sinkt. Wir zeigen, was sich konkret ändert, ab wann es gilt und wo für Sie Kosten entstehen.
Inhaltsverzeichnis
Das Wichtigste zur Gesundheitsreform
- Gesetz: Bundestag und Bundesrat haben am 10. Juli 2026 das GKV-Beitragssatzstabilisierungsgesetz beschlossen. Die Gesundheitsreform soll die Krankenkassen 2027 um fast 19 Milliarden € entlasten.
- Zeitpunkt: Die meisten Regelungen gelten ab dem 1. Januar 2027. Der Zuschlag für mitversicherte Partnerinnen und Partner sowie die Teilkrankschreibung folgen 2028.
- Kosten: Die Zuzahlungen steigen um 50 %. Beim Zahnersatz sinkt der Festzuschuss von 60 auf 50 % der Regelversorgung.
- Bei vitolo: Die Reform verlagert gesetzliche Zuzahlungen und Alternativmedizin stärker auf die Versicherten. Beides erstattet das Jahresbudget der über vitolo erhältlichen Krankenzusatzversicherungen und der Gesundheitsschutz-Tarife je nach Tarif und Leistungsart.
Was ist die Gesundheitsreform und was wurde 2026 beschlossen?
Die aktuelle Gesundheitsreform in Deutschland heißt offiziell GKV-Beitragssatzstabilisierungsgesetz. Bundestag und Bundesrat haben sie am 10. Juli 2026 verabschiedet, seit Ende Juli steht sie im Bundesgesetzblatt. Für Sie gilt die Reform damit als feste Rechtslage, nicht als politische Ankündigung.
Die Reform verfolgt ein einziges Ziel: Die Beitragssätze der gesetzlichen Krankenversicherung sollen auf dem heutigen Niveau bleiben, statt weiter zu steigen. Dafür sind im Jahr 2027 Einsparungen von fast 19 Milliarden € nötig. Diese Einsparungen erreicht das Gesetz mit einem Systemwechsel. Statt steigende Ausgaben über höhere Zusatzbeiträge zu finanzieren, koppelt die neue Gesundheitsreform die Ausgaben an die Einnahmen:
- Ausgabenbremse: Vergütungen im Gesundheitswesen dürfen nicht stärker wachsen als die Grundlohnrate, also die Entwicklung der beitragspflichtigen Löhne.
- Zusätzlicher Abschlag: Von 2027 bis 2029 gilt die Grundlohnrate minus 1 Prozentpunkt, auch für Krankenhäuser.
- Nutzennachweis: Homöopathie und Anthroposophie verlieren ihre Sonderstellung und sind nicht mehr erstattungsfähig.
Für Sie als Patientin oder Patient heißt das, dass der Beitragssatz stabiler bleibt, Sie dafür aber an mehreren Stellen einen höheren Anteil der Kosten selbst tragen. An der Versorgung selbst ändert das Gesetz wenig, es setzt vor allem bei den Kosten an.
Gesundheitsreform 2026: ab wann gilt was?
Die Maßnahmen treten nicht gemeinsam in Kraft, sondern verteilt auf 3 Stichtage:
| Maßnahme | gilt ab | bisher | neu |
|---|---|---|---|
| Zuzahlung Arznei- und Verbandmittel | 1. Januar 2027 | 5 bis 10 € | 7,50 bis 15 € |
| Zuzahlung Heilmittel je Verordnung | 1. Januar 2027 | 10 € | 15 € |
| Zuzahlung Hilfsmittel zum Verbrauch, je Monat | 1. Januar 2027 | 10 € | 15 € |
| Zuzahlung Krankenhaus je Kalendertag | 1. Januar 2027 | 10 € | 15 € |
| Festzuschuss Zahnersatz, Regelversorgung | 1. Januar 2027 | 60 % | 50 % |
| Homöopathie und Anthroposophie | 1. Januar 2027 | erstattungsfähig | nicht mehr erstattungsfähig |
| Beitragsbemessungsgrenze im Monat | 1. Januar 2027 | 5.812,50 € | 300 € über dem regulär angepassten Wert |
| Zuschlag für mitversicherte Partnerinnen und Partner | 1. Januar 2028 | beitragsfrei | 2,5 % des Einkommens |
| Teilkrankschreibung | 1. Januar 2028 | nicht möglich | 25, 50 oder 75 % |
| Zuschlag für Rentnerinnen und Rentner | 1. Juli 2028 | beitragsfrei | 2,5 % des Einkommens |
Die Stichtage stehen fest. Was nach aktuellem Stand bei der Gesundheitsreform noch geplant ist, betrifft 2 Detailwerte:
- Versicherungspflichtgrenze: Den genauen Wert für 2027 legt das Bundesgesundheitsministerium noch fest. Er wird zwischen 84.800 € und 85.000 € Bruttoeinkommen im Jahr liegen.
- Hautkrebsscreening: Der Gemeinsame Bundesausschuss prüft die Vorgaben und soll dabei eine Umstellung auf ein risikobasiertes Screening berücksichtigen.
Zuzahlungen und Eigenanteile steigen ab 2027
Die Zuzahlungen in der gesetzlichen Krankenversicherung waren seit 2004 weitgehend unverändert. Zum 1. Januar 2027 bringt die Gesundheitsreform eine einmalige Erhöhung um 50 %. Die Erhöhung betrifft fast alle Bereiche, in denen Sie bisher zugezahlt haben: Arzneimittel, Heilmittel, Hilfsmittel, Fahrkosten und der stationäre Aufenthalt. Die folgenden Abschnitte zeigen die neuen Beträge im Einzelnen.
Medikamente: mindestens 7,50 € statt 5 €
Für verschreibungspflichtige Arzneimittel zahlen Sie weiterhin 10 % des Apothekenabgabepreises. Was sich ändert, sind die Unter- und Obergrenzen der Zuzahlung. Die Mindestzuzahlung steigt von 5 € auf 7,50 €, die Höchstzuzahlung von 10 € auf 15 €.
Für ein Medikament mit einem Abgabepreis von 120 € zahlten Sie bisher 10 €, künftig sind es 12 €. Bei teureren Präparaten greift die neue Obergrenze von 15 € statt bisher 10 €. Auch bei günstigen Arzneimitteln steigt Ihr Anteil, weil der Gesetzgeber die Untergrenze um 2,50 € angehoben hat.
Heilmittel: 15 € je Verordnung statt 10 €
Bei Heilmitteln setzt sich Ihre Zuzahlung aus 2 Teilen zusammen:
- 10 % der Kosten
- zusätzlich ein fester Betrag je Verordnung
Dieser feste Betrag steigt von 10 € auf 15 €. Bei Physiotherapie erhöht die Gesundheitsreform damit die Kosten für alle, die regelmäßig ein Rezept brauchen. Das Gleiche gilt für Massagen, Ergotherapie, Logopädie und die häusliche Krankenpflege. Bei 4 Verordnungen Krankengymnastik im Jahr summiert sich allein der feste Anteil auf 60 € statt bisher 40 €.
Hilfsmittel und Krankenhaus: 15 € statt 10 €
Für Hilfsmittel, die zum Verbrauch bestimmt sind, gilt eine monatliche Obergrenze. Sie steigt von 10 € auf 15 € und betrifft zum Beispiel Inkontinenzmaterial oder Teststreifen. Bei Hörgeräten zahlt die Kasse einen Festbetrag. Wählen Sie ein teureres Gerät, tragen Sie die Mehrkosten selbst.
Im Krankenhaus steigt die Zuzahlung von 10 € auf 15 € je Kalendertag. Bei einem Aufenthalt von 10 Tagen sind das 150 € statt bisher 100 €. Die Kasse begrenzt die Zuzahlung weiterhin auf 28 Tage im Kalenderjahr. Wählen Sie Wahlleistungen wie ein Einbettzimmer oder die Chefarztbehandlung, kommen diese Kosten im Krankenhaus hinzu.
Zahnersatz: Festzuschuss sinkt von 60 auf 50 %
Beim Zahnersatz greift die Gesundheitsreform besonders spürbar ein. Seit Oktober 2020 zahlte die Krankenkasse einen befundbezogenen Festzuschuss von 60 % der Kosten der Regelversorgung. Ab dem 1. Januar 2027 kehrt der Zuschuss auf den Stand vor Oktober 2020 zurück und sinkt auf 50 %. Die Senkung gilt für alle Befunde gleichermaßen.
Die Bonusstufen sinken um jeweils 10 Prozentpunkte: Nach 5 Jahren lückenloser Vorsorge liegt Ihr Zuschuss bei 60 % statt bisher 70 %. Nach 10 Jahren sind es 65 % statt bisher 75 %. Was das für Ihre Rechnung bedeutet, zeigt ein Beispiel bei 1.000 € Kosten der Regelversorgung:
- Ohne Bonus: Der Zuschuss sinkt von 600 € auf 500 €, Ihr Eigenanteil steigt von 400 € auf 500 €.
- Mit Bonus nach 5 Jahren: Der Zuschuss sinkt von 700 € auf 600 €, Ihr Eigenanteil steigt von 300 € auf 400 €.
- Mit Bonus nach 10 Jahren: Der Zuschuss sinkt von 750 € auf 650 €, Ihr Eigenanteil steigt von 250 € auf 350 €.
Für Versicherte mit geringem Einkommen greift die Härtefallregelung unverändert. Die Kasse übernimmt die Kosten der medizinisch notwendigen Regelversorgung weiterhin vollständig.
Die Belastungsgrenze bleibt bestehen
Die Belastungsgrenze ist die jährliche Obergrenze für alle Zuzahlungen, die Sie selbst tragen. Sobald Sie diese Grenze erreichen, können Sie sich auf Antrag für den Rest des Kalenderjahres von weiteren Zuzahlungen befreien lassen.
Neben den höheren Beträgen steht hier eine gute Nachricht. An der Belastungsgrenze ändert die Gesundheitsreform nichts. Sie liegt weiterhin bei 2 % Ihres jährlichen Haushaltsbruttoeinkommens und bei 1 % für schwerwiegend chronisch kranke Menschen. Weil die einzelnen Beträge steigen, erreichen Sie die Grenze allerdings früher im Jahr als bisher. Sammeln Sie deshalb alle Quittungen über geleistete Zuzahlungen.
Homöopathie und Anthroposophie fallen aus dem Leistungskatalog
Die Gesundheitsreform knüpft die Erstattung an einen nachgewiesenen medizinischen Nutzen. Leistungen und Arzneimittel aus Homöopathie und Anthroposophie erfüllen dieses Kriterium aus Sicht des Gesetzgebers nicht und verlieren deshalb ihre Erstattungsfähigkeit.
Bisher konnten Krankenkassen Homöopathie und Anthroposophie als freiwillige Satzungsleistung anbieten. Diese Möglichkeit entfällt nun mit der neuen Gesundheitsreform. Möchten Sie homöopathische oder anthroposophische Präparate weiter nutzen, zahlen Sie sie künftig selbst. Alternativmedizin bleibt damit weitgehend Privatsache.
Heilpraktikerleistungen, Naturheilverfahren und osteopathische Behandlungen zahlen gesetzlich Versicherte selbst, sofern ihre Kasse sie nicht als Satzungsleistung anbietet. Das gilt auch für individuelle Gesundheitsleistungen. Diese Kosten kann eine Zusatzversicherung für Heilpraktiker oder eine Osteopathie-Zusatzversicherung abfedern.
Höhere Beiträge für Gutverdienende und mitversicherte Partnerinnen und Partner
Die Gesundheitsreform spart nicht nur bei den Ausgaben, sie erhöht auch die Einnahmen der Krankenkassen. Das geschieht an 2 Stellen: über die Beitragsbemessungsgrenze ab 2027 und über einen neuen Zuschlag für mitversicherte Partnerinnen und Partner ab 2028. Die beiden Maßnahmen treffen also unterschiedliche Gruppen.
Beitragsbemessungsgrenze steigt 2027 um 300 €
Die Beitragsbemessungsgrenze legt fest, bis zu welchem Bruttoeinkommen die Kassen Beiträge erheben. Einkommen oberhalb dieser Grenze bleibt beitragsfrei. Für 2027 hebt die Gesundheitsreform sie einmalig um 300 € im Monat an, zusätzlich zur regulären jährlichen Anpassung.
2026 liegt die Grenze bei 5.812,50 € im Monat. 2027 liegt sie 300 € über dem Wert, der sich aus der regulären Anpassung an die Lohnentwicklung ergibt. Allein diese Sonderanhebung bedeutet für Personen mit hohem Einkommen eine Mehrbelastung von rund 26 € im Monat. Parallel steigt die Versicherungspflichtgrenze um denselben Betrag. Sie entscheidet darüber, ab welchem Einkommen Arbeitnehmerinnen und Arbeitnehmer in die private Krankenversicherung (PKV) wechseln können.
Zuschlag von 2,5 % für Ehe- und Lebenspartnerinnen und -partner ab 2028
Die zweite Änderung greift ein Jahr später. Die Gesundheitsreform ändert die beitragsfreie Mitversicherung der gesetzlichen Krankenkassen. Ab dem 1. Januar 2028 ist die Mitversicherung von Ehegattinnen und Ehegatten sowie Lebenspartnerinnen und Lebenspartnern nicht mehr in allen Fällen beitragsfrei.
Möchten Sie Ihre Partnerin oder Ihren Partner weiterhin mitversichern, zahlen Sie künftig einen Zuschlag von 2,5 % des beitragspflichtigen Einkommens des erwerbstätigen Mitglieds. Der Zuschlag fällt auch dann an, wenn die mitversicherte Person ihren Wohnsitz im Ausland hat. Für Rentnerinnen und Rentner sowie für Menschen mit Versorgungsbezügen beginnt die Regelung ein halbes Jahr später, am 1. Juli 2028.
Diese Gruppen bleiben beitragsfrei mitversichert
Kinder bleiben nach den bisherigen Voraussetzungen beitragsfrei mitversichert, für sie ändert sich nichts. Darüber hinaus hat der Gesetzgeber im parlamentarischen Verfahren die Ausnahmen für Partnerinnen und Partner deutlich erweitert. Beitragsfrei bleibt die Mitversicherung in diesen Fällen:
- Eltern mit Kindern unter 12 Jahren, die im gemeinsamen Haushalt leben
- Eltern von Kindern mit Behinderung, die sich nicht selbst unterhalten können
- Pflegende Angehörige
- Partnerinnen und Partner oberhalb der Regelaltersgrenze
- Ehe- und Lebenspartnerinnen und -partner mit gesundheitlichen Beeinträchtigungen
Gehören Sie zu einer dieser Gruppen, zahlen Sie auch nach 2028 keinen Zuschlag.
Teilkrankschreibung: neue Option ab Januar 2028
Neben Kürzungen bringt die Reform eine echte Neuerung. Bei der Krankschreibung führt die Gesundheitsreform ab dem 1. Januar 2028 eine Zwischenstufe ein. Ihre Ärztin oder Ihr Arzt kann Sie künftig auch nur teilweise arbeitsunfähig schreiben:
- Die Praxis stellt eine von 3 Stufen der Teil-Arbeitsfähigkeit fest: 25 %, 50 % oder 75 %.
- Sie arbeiten entsprechend anteilig und erhalten anteilig Gehalt sowie anteilig Krankengeld.
- Voraussetzung ist, dass sowohl Sie als auch Ihr Arbeitgeber zustimmen.
- Lehnt der Arbeitgeber ab, gilt die vollständige Arbeitsunfähigkeit mit den gewohnten Regeln zur Entgeltfortzahlung.
Die Teilkrankschreibung setzt voraus, dass Ihre Ärztin oder Ihr Arzt eine Arbeitsunfähigkeit von mehr als 4 Wochen erwartet. Sie müssen also nicht erst 4 Wochen krank sein, entscheidend ist die ärztliche Einschätzung zu Art, Schwere oder voraussichtlicher Dauer der Erkrankung. Die Regelung zielt auf einen schrittweisen Wiedereinstieg in den Beruf.
Was die Gesundheitsreform nicht ändert
Die Reform greift an vielen Stellen ein, andere lässt sie unberührt. Beim Krankengeld, bei der Hautkrebsvorsorge und bei der Entgeltfortzahlung im Krankheitsfall bleibt Ihr Anspruch im Kern bestehen. Die folgenden Abschnitte zeigen, was das Gesetz an diesen 3 Stellen konkret regelt und was nicht.
Das Krankengeld bleibt bei 70 % – mit einer neuen Ausnahme
Im Regelfall bleibt die Höhe des Krankengeldes unverändert: weiterhin 70 % des Bruttoeinkommens und weiterhin bis zu 78 Wochen innerhalb von 3 Jahren.
Neu ist eine Ausnahme. Endet Ihr Beschäftigungsverhältnis während der Arbeitsunfähigkeit, sinkt das Krankengeld ab dem Folgetag auf 60 % Ihres Nettoarbeitsentgelts. Mit mindestens einem Kind steigt der Satz auf 67 %, sofern weitere steuerliche Voraussetzungen erfüllt sind. Diese Regelung gilt ab dem 1. Januar 2027.
Die Hautkrebsvorsorge steht auf dem Prüfstand, nicht vor dem Aus
Das Gesetz beauftragt den Gemeinsamen Bundesausschuss, die Vorgaben für das Hautkrebsscreening inhaltlich zu überprüfen und dabei eine Umstellung auf ein risikobasiertes Screening zu berücksichtigen. Eine Überprüfung ist keine Streichung. Bis der Gemeinsame Bundesausschuss entschieden hat, bleibt Ihr Anspruch auf die Hautkrebsvorsorge unverändert bestehen. Ändern können sich danach Zielgruppen und Untersuchungsabstände.
Einen Karenztag gibt es nicht
Ein Karenztag wäre ein erster Krankheitstag ohne Entgeltfortzahlung. In Deutschland gibt es ihn seit 1970 nicht mehr, doch Forderungen nach einer Rückkehr tauchen regelmäßig auf, zuletzt aus der Wirtschaft. Das GKV-Beitragssatzstabilisierungsgesetz enthält keine solche Regelung.
Ein anderes Vorhaben zielt ebenfalls auf den ersten Krankheitstag. Der Koalitionsausschuss hat am 2. Juli 2026 beschlossen, die telefonische Krankschreibung abzuschaffen und künftig sofort eine Arbeitsunfähigkeitsbescheinigung zu verlangen. Ein Gesetz dazu fehlt bislang. Es ginge dabei ohnehin um den Nachweis, nicht um Ihr Geld. Ihre Entgeltfortzahlung bleibt ab dem ersten Krankheitstag unverändert.
Wo die Reform Lücken hinterlässt, kann eine Zusatzversicherung einspringen
In der Summe zeigen die Änderungen ein klares Muster. Die Gesundheitsreform stabilisiert die Beiträge, indem sie einen Teil der Kosten auf die Versicherten verlagert. Höhere Zuzahlungen bei Medikamenten, Heilmitteln und im Krankenhaus oder gestrichene Satzungsleistungen sind genau die Posten, die künftig auf Ihrer Rechnung stehen. Einen Teil davon können Sie privat absichern, und dafür stehen Ihnen über vitolo 2 Wege offen.
Vorsorge und Alternativmedizin: der vitolo Gesundheitsschutz
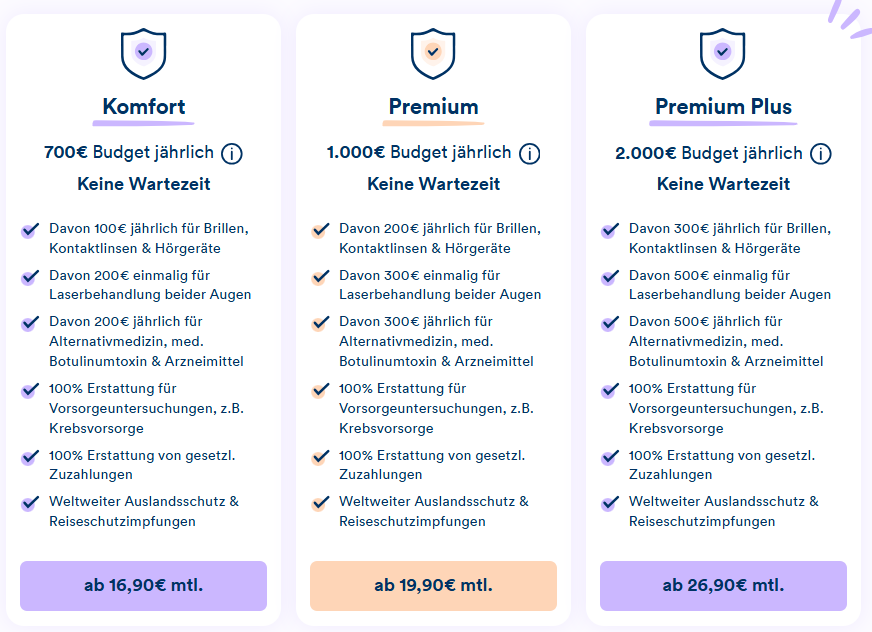
Der vitolo Gesundheitsschutz ist eine reine Budgetversicherung. Sie schließen diese Zusatzversicherung ohne Gesundheitsfragen ab. Innerhalb Ihres gewählten Jahresbudgets erstattet er Ihnen unter anderem:
- gesetzliche Zuzahlungen nach dem Sozialgesetzbuch V
- erweiterte ambulante Vorsorgeuntersuchungen und individuelle Gesundheitsleistungen
- Heilpraktikerbehandlungen, Naturheilverfahren sowie osteopathische und chiropraktische Leistungen mit 200 €, 300 € oder 500 € je Versicherungsjahr
- Brillen und Kontaktlinsen sowie Hörgeräte mit 100 €, 200 € oder 300 € je Versicherungsjahr
Zwei Posten aus dieser Liste berührt die Reform direkt. Die gesetzlichen Zuzahlungen steigen um 50 %, und bei der Alternativmedizin streichen die Kassen ihre freiwilligen Satzungsleistungen für Homöopathie und Anthroposophie. Beim Hautkrebsscreening prüft der Gemeinsame Bundesausschuss zusätzlich eine Umstellung auf ein risikobasiertes Verfahren.
Zur Wahl stehen Ihnen 3 Tarife:
Einen Schritt weiter: der vitolo Krankenzusatzschutz
Der vitolo Krankenzusatzschutz enthält dieselben Budget-Leistungen wie der Gesundheitsschutz und erweitert Arznei- und Verbandmittel auf Kassenrezept und das volle Jahresbudget. Neu hinzu kommen Heil- und Hilfsmittel. Vor Abschluss beantworten Sie 2 Gesundheitsfragen.
Diese Leistungen greifen genau dort, wo die Zuzahlungen zum 1. Januar 2027 um 50 % steigen:
- Arzneimittel
- Heilmittel
- Hilfsmittel
Bei regelmäßigen Rezepten oder laufender Physiotherapie summiert sich die Erhöhung dort am schnellsten.
Hinzu kommen stationäre Zusatzleistungen, wenn infolge eines Unfalls oder einer schweren Krankheit (wie z. B. Krebs, Herzinfarkt oder Schlaganfall) eine stationäre Heilbehandlung erforderlich ist. Dazu zählen beispielsweise die Unterbringung im Ein- oder Zweibettzimmer sowie ein Reha-Tagegeld von 50 € pro Tag für maximal 21 Tage. Diese Notfall-Leistungen rechnet vitolo nicht auf Ihr Jahresbudget an. Die gesetzliche Zuzahlung von künftig 15 € je Kalendertag übernimmt Ihr Budget ebenfalls. Auch hier haben Sie die Wahl zwischen 3 Tarifen:
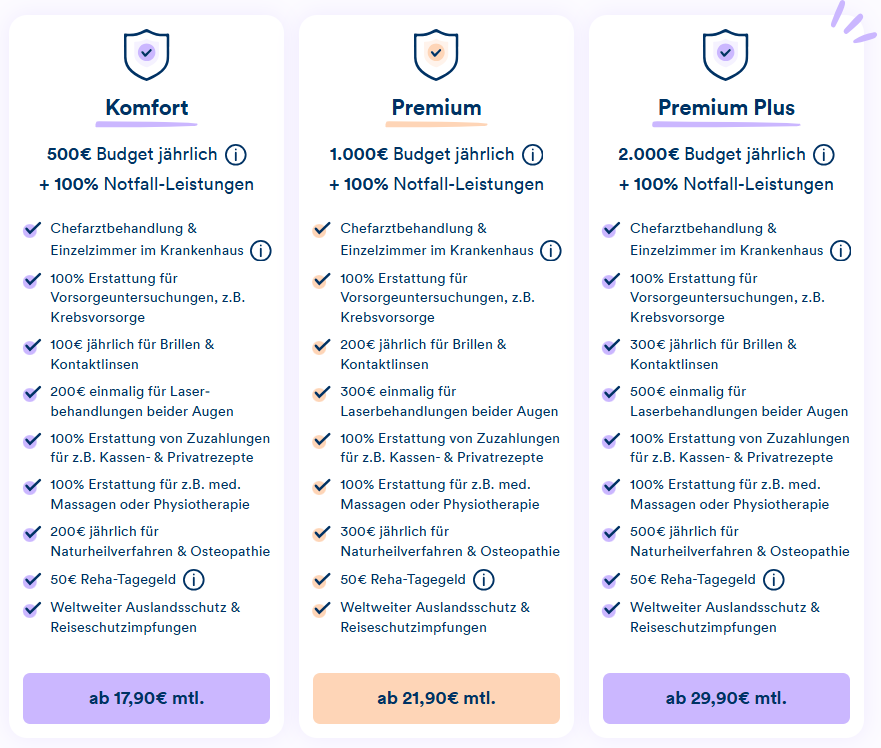
Sowohl für den Gesundheitsschutz als auch für den Krankenzusatzschutz gilt:
- Sofort-Schutz: Der Versicherungsschutz beginnt ab dem ersten Tag – komplett ohne Wartezeiten.
- Weltweite Sicherheit: Alle versicherten Leistungen gelten auch im Ausland.
- BetterDoc-Service: Es findet eine kostenfreie Vermittlung zu den besten Spezialistinnen und Spezialisten aus einem Netzwerk von über 2.500 Fachärztinnen und Fachärzten statt.
- Maximale Freiheit: Die Versicherung ist monatlich kündbar, sofern noch keine Leistungen in Anspruch genommen wurden.
Fazit: Die Reform verschiebt Kosten, Vorsorge federt sie ab
Unterm Strich tauscht die Gesundheitsreform Beitragsstabilität gegen höhere Eigenbeteiligung. Der Beitragssatz bleibt, wo er ist, dafür zahlen Sie in der Apotheke, in der Praxis und beim Zahnersatz mehr dazu.
Wie stark Sie das trifft, hängt davon ab, wie oft Sie Leistungen in Anspruch nehmen. Bei 2 Rezepten im Jahr sind es höchstens 10 € mehr. Bei laufender Physiotherapie, regelmäßigen Medikamenten oder anstehendem Zahnersatz summiert sich die Mehrbelastung schnell auf einen dreistelligen Betrag. Die Belastungsgrenze deckelt sie allerdings bei 2 % Ihres Haushaltsbruttoeinkommens.
Rechnen Sie Ihr eigenes Jahr einmal durch, bevor die neuen Beträge im Januar 2027 greifen. Die gesetzlichen Zuzahlungen bei Medikamenten, Heil- und Hilfsmitteln übernimmt das Budget von vitolo je nach Tarif zu 100 %.
Sie haben noch Fragen? Wir beraten Sie gerne!
Wir beraten Sie gerne individuell und kostenlos bei der Auswahl des besten Tarifs für Ihre Gesundheit. Vereinbaren Sie einfach einen telefonischen Beratungstermin (ca. 15 Minuten). Unsere Kolleginnen und Kollegen stehen Ihnen gerne unverbindlich zur Seite.
Häufig gestellte Fragen zur Gesundheitsreform
Gilt die Gesundheitsreform auch für privat Versicherte?
Die Leistungs- und Zuzahlungsregeln des Gesetzes betreffen die gesetzliche Krankenversicherung. Die Reform trifft privat Versicherte nicht direkt, weil sich ihr Leistungsumfang nach dem jeweiligen Tarif richtet. Für gesetzlich Versicherte, die wechseln möchten, gilt dagegen die angehobene Versicherungspflichtgrenze.
Müssen Eltern ab 2028 einen Zuschlag für ihre Kinder zahlen?
Nein. Der Zuschlag von 2,5 % betrifft ausschließlich mitversicherte Ehe- und Lebenspartnerinnen und -partner. Kinder bleiben nach den bisherigen Voraussetzungen beitragsfrei mitversichert.
Gilt der Zuschlag auch, wenn die Partnerin oder der Partner im Ausland lebt?
Ja. Der Zuschlag fällt auch dann an, wenn die mitversicherte Person ihren Wohnsitz im Ausland hat und sich der Anspruch aus einem Sozialversicherungsabkommen ableitet.
Was passiert mit einer bereits erteilten Zuzahlungsbefreiung?
Eine Befreiung gilt immer für das laufende Kalenderjahr. Für 2027 berechnet Ihre Krankenkasse Ihre Belastungsgrenze neu, die Prozentsätze von 2 % und 1 % bleiben dabei unverändert. Weil die einzelnen Zuzahlungen steigen, erreichen Sie die Grenze in der Regel früher im Jahr.
Sinkt der Zusatzbeitrag meiner Krankenkasse 2027?
Das Gesetz legt keine Höhe für den Zusatzbeitrag fest. Ziel ist, den durchschnittlichen Zusatzbeitrag auf dem heutigen Niveau zu halten und einen weiteren Anstieg zu vermeiden. Wie hoch Ihr Zusatzbeitrag ausfällt, entscheidet weiterhin Ihre Krankenkasse.
Sie möchten wissen, welcher Tarif am besten zu Ihrem Bedarf passt? Dann nutzen Sie die Möglichkeit zu einem unverbindlichen Beratungsgespräch mit unseren Expertinnen und Experten. Gemeinsam finden wir heraus, welcher Krankenzusatzschutz für Ihre persönliche Situation sinnvoll ist – individuell, transparent und verständlich erklärt.
Quellenangabe:
- Bundesministerium für Gesundheit: Bundestag beschließt GKV-Beitragssatzstabilisierungsgesetz, Pressemitteilung vom 10.07.2026 (bundesgesundheitsministerium.de)
- Bundesministerium für Gesundheit: Fragen und Antworten zum GKV-Beitragssatzstabilisierungsgesetz (bundesgesundheitsministerium.de)
- Bundesgesetzblatt Teil I Nummer 228, Gesetz vom 24.07.2026, ausgegeben am 29.07.2026 (recht.bund.de)
- Die Bundesregierung: Finanzreform der Gesetzlichen Krankenversicherung (bundesregierung.de)
- Personalwirtschaft: Keine Lohnfortzahlung am 1. Krankheitstag, die Debatte aus HR-Sicht (personalwirtschaft.de)
- Sozialverband VdK: Gesundheitsreform, das ändert sich bei Familienversicherung, Krankengeld und Teilkrankschreibung (vdk.de)
- Der Paritätische Gesamtverband: GKV-Beitragssatzstabilisierungsgesetz verabschiedet, Wirkungen ausgewählter Regelungen (der-paritaetische.de)